В 2024 году средняя стоимость полиса каско в России выросла на 12–18% по сравнению с прошлым годом. Основные причины – инфляция, рост цен на запчасти (до 25–30% для иномарок) и увеличение числа страховых случаев. Для автомобиля стоимостью 2 млн рублей полис обойдется в 60–120 тыс. рублей в зависимости от региона и условий страхования. В Москве и Санкт-Петербурге цены выше на 15–20%, чем в среднем по стране.
На стоимость влияют не только технические характеристики авто, но и статистика угона. Например, для Kia Sportage и Hyundai Tucson тарифы выросли на 20–25% из-за высокого спроса у угонщиков. В то же время для моделей с заводской противоугонной системой (например, Toyota RAV4 с иммобилайзером) скидка может достигать 10–15%. Страховщики также учитывают возраст водителя: для лиц моложе 25 лет или старше 65 лет надбавка составляет 5–10%.
Снизить стоимость каско можно несколькими способами. Во-первых, установка GPS-трекера дает скидку до 15%. Во-вторых, франшиза в 10–30 тыс. рублей сокращает платеж на 20–30%. В-третьих, выбор программы с ограниченным перечнем рисков (например, только угон и ДТП) снижает цену на 25–40%. Однако в этом случае страховщик не покрывает ущерб от стихийных бедствий или вандализма.
При выборе страховой компании обращайте внимание на коэффициент выплат. В 2023 году лидеры рынка – «Ингосстрах» (82% выплат) и «РЕСО-Гарантия» (78%) – показали лучшие результаты. Компании с коэффициентом ниже 60% часто затягивают выплаты или занижают суммы. Также проверяйте отзывы о скорости урегулирования: средний срок выплаты по каско в 2024 году составляет 14–21 день, но у некоторых страховщиков он достигает 2 месяцев.
Какие факторы влияют на цену каско в 2024 году

Стоимость полиса каско в 2024 году зависит от марки и модели автомобиля. Например, страховка на новый BMW X5 обойдется на 30–40% дороже, чем на Kia Rio аналогичного года выпуска. Причина – высокая стоимость запчастей и ремонта премиальных брендов. Страховщики также учитывают статистику угонов: в 2023 году чаще всего угоняли Toyota Land Cruiser и Hyundai Solaris, что повышает тарифы на эти модели.
Возраст и стаж водителя остаются ключевыми факторами. Для водителей младше 25 лет или со стажем менее 3 лет цена каско может вырасти на 50–70%. Страховые компании используют данные ГИБДД: в 2023 году 42% ДТП совершили водители в возрасте 18–29 лет. Скидки за безаварийный стаж (до 10–15% в год) применяются только после 3 лет вождения без страховых случаев.
Регион регистрации автомобиля напрямую влияет на стоимость. В Москве и Санкт-Петербурге каско дороже на 20–30% из-за высокой плотности транспорта и риска ДТП. В регионах с низким уровнем аварийности (например, в Карелии или на Алтае) тарифы ниже на 15–25%. Страховщики ориентируются на статистику МВД: в 2023 году в Москве произошло 12,5 тыс. ДТП на 100 тыс. автомобилей, в то время как в Томской области – всего 4,8 тыс.
Способ хранения автомобиля учитывается при расчете. Парковка на охраняемой стоянке или в гараже снижает стоимость полиса на 5–10%. Ночной выгул на улице без видеонаблюдения увеличивает риск угона или повреждения, что повышает цену на 15–20%. Некоторые страховщики требуют установку спутниковой сигнализации для снижения тарифа – это может сэкономить до 8% от стоимости.
Выбор франшизы и условий страхования корректирует итоговую цену. Безусловная франшиза в 10–15 тыс. рублей снижает стоимость каско на 10–15%, но при ДТП владелец оплачивает эту сумму самостоятельно. Полное покрытие без франшизы дороже, но исключает дополнительные расходы. Также на цену влияет включение дополнительных рисков: страхование от стихийных бедствий добавляет 3–7%, а защита от падения предметов – 2–5%.
Техническое состояние автомобиля и история страховых случаев играют роль. Автомобили с пробегом более 150 тыс. км страхуются дороже на 10–20% из-за повышенного риска поломок. Если за последние 3 года по полису было 2 и более выплат, страховщик может увеличить стоимость на 30–50% или отказать в оформлении. Для снижения цены рекомендуется предоставлять диагностическую карту с подтверждением исправности авто и избегать мелких обращений в страховую.
Средние тарифы каско для разных марок и моделей автомобилей

Стоимость каско в 2024 году варьируется в зависимости от марки, модели, возраста автомобиля и региона. Например, для новых автомобилей премиум-класса тарифы достигают 8–12% от стоимости машины, тогда как для массовых моделей – 4–7%. Ключевые факторы: статистика угонов, стоимость запчастей и ремонта, а также частота обращений по страховым случаям.
Ниже приведена таблица средних тарифов для популярных моделей в России (данные на начало 2024 года, базовый тариф без учета скидок и франшизы):
| Марка и модель | Год выпуска | Средний тариф (% от стоимости) | Примечание |
|---|---|---|---|
| Toyota RAV4 | 2023–2024 | 5,2–6,8% | Высокая ликвидность на вторичном рынке увеличивает риск угона |
| Kia Rio | 2022–2024 | 4,5–5,5% | Доступные запчасти снижают стоимость ремонта |
| Mercedes-Benz E-Class | 2023–2024 | 9–11% | Дорогостоящий ремонт и высокая стоимость комплектующих |
| Lada Vesta | 2021–2024 | 3,8–4,7% | Низкая стоимость запчастей, но частые мелкие ДТП |
| BMW X5 | 2022–2024 | 8,5–10,5% | Повышенный риск угона и сложный ремонт кузова |
Для автомобилей старше 5 лет тарифы снижаются на 15–30%, но страховщики ужесточают условия: вводят франшизу, ограничивают покрытие по ущербу или исключают риск угона. Например, каско на 7-летний Hyundai Solaris обойдется в 2,5–3,5% от рыночной стоимости, но с франшизой в 10–15 тыс. рублей.
При выборе полиса обращайте внимание на условия страхования редких или импортных моделей. Так, для Porsche Cayenne (2023 г.) тариф может превышать 12%, а для китайских брендов (например, Chery Tiggo 8 Pro) – 6–8%. Страховщики учитывают доступность сервисных центров и наличие оригинальных запчастей: их дефицит увеличивает стоимость полиса на 10–20%.
Как снизить стоимость полиса каско без потери покрытия

Установите франшизу в размере 10–15% от стоимости автомобиля. Для машин стоимостью до 1,5 млн рублей оптимальная франшиза – 30–50 тыс. рублей. Это снижает цену полиса на 15–25%, так как страховщик перекладывает часть рисков на владельца. Пример: полис на Kia Rio за 1 млн рублей с франшизой 40 тыс. рублей обойдется на 22% дешевле, чем без нее.
Исключите из покрытия редкие риски. Если автомобиль хранится на охраняемой стоянке, уберите из полиса защиту от угона – это сократит стоимость на 8–12%. Для машин старше 7 лет откажитесь от страхования стекол и фар: замена одного лобового стекла на Toyota Camry 2017 года стоит 12–18 тыс. рублей, а включение этого риска в полис увеличивает его цену на 5–7%.
Используйте программы лояльности страховщиков. СК «Ингосстрах» предоставляет скидку 10% при оформлении каско через мобильное приложение, а «РЕСО-Гарантия» – 15% за безаварийный стаж от 3 лет. АльфаСтрахование снижает стоимость на 5% при установке телематического устройства, отслеживающего стиль вождения. Данные за 2023 год показывают, что водители с аккуратным стилем экономят до 20% на полисе.
Сравните предложения через агрегаторы с учетом индивидуальных параметров. На платформах «Сравни.ру» и «Банки.ру» разница в стоимости полиса для одного и того же автомобиля может достигать 40%. Например, каско на Hyundai Solaris 2023 года в «ВСК» стоит 68 тыс. рублей, а в «СОГАЗ» – 49 тыс. рублей при идентичном покрытии. Анализируйте не только цену, но и условия возмещения: некоторые компании предлагают выплаты без справок ГИБДД при ущербе до 100 тыс. рублей.
Оплатите полис единовременно. Рассрочка увеличивает стоимость на 5–10% из-за комиссий. Если у вас нет возможности внести всю сумму сразу, выберите страховщика с минимальной надбавкой за рассрочку: например, «Тинькофф Страхование» добавляет всего 3% к базовой цене, тогда как «Росгосстрах» – 8%.
Установите противоугонную систему с сертификатом соответствия. Сигнализации с автозапуском и GPS-трекеры снижают риск угона, что дает скидку 7–15%. Для премиальных автомобилей обязательна установка иммобилайзера: на BMW X5 2022 года это сокращает стоимость каско на 12–18%. Проверьте, какие системы одобрены вашим страховщиком – например, «АльфаСтрахование» признает только устройства из списка НП «Содействие».
Снизьте страховую сумму, если автомобиль потерял в цене. Для машин старше 3 лет актуальная стоимость определяется по методике Российского союза автостраховщиков (РСА). Например, Volkswagen Tiguan 2020 года с пробегом 60 тыс. км стоит на 20% дешевле нового, что уменьшает базу для расчета каско. Запросите у страховщика перерасчет страховой суммы – это может сэкономить 10–15% от стоимости полиса.
Объедините каско с другими полисами. При оформлении ОСАГО и ДСАГ в одной компании скидка на каско составит 5–12%. Некоторые страховщики предлагают дополнительные бонусы: например, «СберСтрахование» дает 7% за покупку полиса здоровья, а «ВТБ Страхование» – 10% за страхование недвижимости. Уточните условия пакетных предложений: иногда выгоднее оформить отдельные полисы у разных компаний.
Влияние франшизы на итоговую цену страховки

Франшиза – фиксированная сумма, которую страхователь оплачивает самостоятельно при наступлении страхового случая. В 2024 году выбор франшизы в 10 000 рублей снижает стоимость каско на 15–25%, в зависимости от страховщика и модели автомобиля. Для премиальных авто (например, Mercedes-Benz S-класса) экономия может достигать 30%, так как базовая стоимость полиса выше. Однако при ДТП с ущербом в 50 000 рублей страхователь покроет первые 10 000 из своего кармана, а страховая компания – оставшиеся 40 000.
Страховщики предлагают франшизы от 5 000 до 100 000 рублей. Чем выше франшиза, тем значительнее скидка: при 50 000 рублей стоимость полиса может упасть на 40–50%. Но такой вариант оправдан только для водителей с безупречной историей вождения и автомобилей старше 5 лет, где риск мелких повреждений (царапины, сколы) выше, чем серьезных аварий. Для новых машин франшиза свыше 30 000 рублей редко целесообразна – ремонт даже незначительных повреждений обходится дорого.
При выборе франшизы учитывайте частоту обращений в страховую. Если за последние 3 года вы попадали в ДТП 2 и более раз, высокая франшиза увеличит ваши расходы при каждом страховом случае. Например, при франшизе 20 000 рублей и двух обращениях в год с ущербом по 30 000 рублей вы заплатите 40 000 из личных средств, тогда как без франшизы – только страховую премию. В таких случаях оптимальна франшиза до 10 000 рублей.
Некоторые страховщики предлагают динамическую франшизу: при первом страховом случае она отсутствует, при втором – 5 000 рублей, при третьем – 10 000. Это компромисс для водителей, не уверенных в своей аккуратности. Перед оформлением полиса запросите у страховой компании расчет стоимости с разными вариантами франшизы – разница в цене может составлять до 60% для одного и того же автомобиля.
Сравнение стоимости каско в ведущих страховых компаниях России

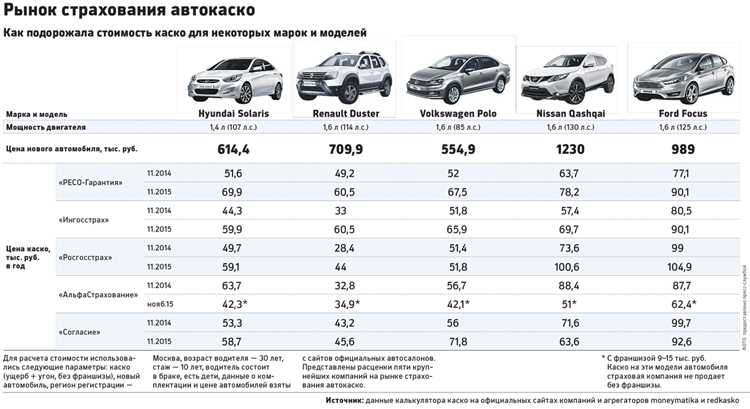
В 2024 году разброс цен на каско у топовых страховщиков достигает 30–40% при идентичных условиях. Например, для автомобиля Toyota RAV4 2023 года выпуска с водителем 35 лет и стажем 10 лет «Ингосстрах» предлагает полис за 78 500 ₽, а «РЕСО-Гарантия» – за 62 000 ₽. Разница в 16 500 ₽ объясняется разными подходами к оценке рисков: «Ингосстрах» учитывает статистику угонов в регионе, а «РЕСО» делает скидку за безаварийный стаж. При этом «АльфаСтрахование» занимает среднюю позицию – 69 800 ₽, но включает бесплатную эвакуацию до 300 км.
«СОГАЗ» и «ВСК» демонстрируют минимальные цены на каско для новых автомобилей премиум-класса. Для Mercedes-Benz E-Class 2024 года «СОГАЗ» предлагает полис за 145 000 ₽, а «ВСК» – за 138 000 ₽, что на 5–7% дешевле конкурентов. Однако у «ВСК» франшиза по ущербу составляет 10 000 ₽, тогда как «СОГАЗ» предлагает безфраншизный вариант. Владельцам подержанных авто старше 7 лет выгоднее обращаться в «Тинькофф Страхование» – там каско для Kia Rio 2016 года обойдется в 42 000 ₽ против 55 000 ₽ у «РЕСО».
Страховщики активно внедряют динамическое ценообразование. «Росгосстрах» снижает стоимость каско на 15% при установке телематического устройства, а «АльфаСтрахование» – на 20% за использование приложения с функцией «безопасное вождение». Для водителей моложе 25 лет «МАКС» предлагает специальный тариф с коэффициентом 1,2 вместо стандартных 1,5–1,8 у других компаний. При этом «МАКС» не начисляет доплату за частые поездки в ночное время, что делает его оптимальным выбором для молодых водителей.
При выборе страховщика критически важно сравнивать не только цену, но и условия выплат. «Ингосстрах» и «СОГАЗ» покрывают ущерб от падения деревьев без дополнительных оговорок, тогда как «РЕСО» и «ВСК» требуют подтверждения стихийного бедствия. «Тинькофф Страхование» выплачивает 100% стоимости авто при тотальном ущербе в течение 3 дней, в то время как у «АльфаСтрахования» срок может растянуться до 14 дней. Для владельцев дорогих автомобилей ключевым фактором станет лимит ответственности: у «СОГАЗа» он составляет 15 млн ₽, у «Ингосстраха» – 10 млн ₽.