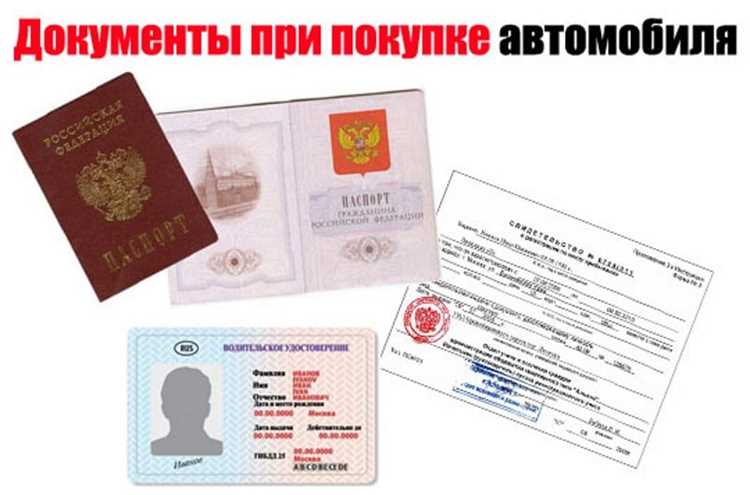
Автокредит в салоне – это удобный способ приобрести автомобиль без полной предоплаты, но банки предъявляют строгие требования к пакету документов. Стандартный набор включает паспорт гражданина РФ, второй документ (СНИЛС, ИНН или водительское удостоверение) и справку о доходах. Однако конкретный перечень зависит от банка, типа кредита и стоимости машины. Например, для кредита на сумму свыше 1,5 млн рублей часто требуют дополнительные подтверждения платежеспособности.
Для работающих по найму обязательна справка 2-НДФЛ за последние 3–6 месяцев или по форме банка. Самозанятые и индивидуальные предприниматели предоставляют налоговую декларацию, выписку из ЕГРИП и иногда договоры с контрагентами. Пенсионеры должны предъявить справку из ПФР о размере пенсии. Если доход неофициальный, некоторые банки принимают выписки по банковским счетам за 6–12 месяцев, но процентная ставка в этом случае может быть выше на 1–3%.
При покупке подержанного автомобиля потребуется договор купли-продажи, ПТС с отметкой о снятии с учета и диагностическая карта. Для новых машин – счет-фактура от дилера. Банки также проверяют кредитную историю заемщика: если есть просрочки по другим кредитам, вероятность одобрения снижается. В некоторых случаях требуется залог или поручительство, особенно при сумме кредита от 2 млн рублей или сроке свыше 5 лет.
Дополнительные документы могут понадобиться при оформлении страховки КАСКО (полис или договор) или при использовании материнского капитала. Некоторые банки требуют копию трудовой книжки, заверенную работодателем, или выписку из реестра акционеров для владельцев бизнеса. Перед визитом в салон уточните актуальный список у кредитного менеджера – это сэкономит время и избежит отказа из-за недостающих бумаг.
Основной пакет документов для физических лиц при подаче заявки
Паспорт гражданина РФ – обязательный документ, без которого заявку не примут. Банк проверяет не только подлинность, но и прописку: некоторые кредиторы отказывают заемщикам без постоянной регистрации в регионе присутствия салона. Если паспорт просрочен или в нем отсутствуют обязательные отметки (например, о семейном положении), замените его до подачи заявки.
Второй по значимости документ – водительское удостоверение. Даже если вы покупаете автомобиль не для себя, банки часто требуют его предъявления, чтобы убедиться в наличии у заемщика опыта вождения. Если прав нет, уточните у кредитного менеджера, допустимо ли предоставление другого документа, например, загранпаспорта или ИНН.
Справка о доходах по форме 2-НДФЛ – основной способ подтверждения платежеспособности. Банки анализируют не только размер зарплаты, но и стабильность ее получения: минимальный срок работы на последнем месте – 3–6 месяцев. Если официальный доход ниже требуемого для одобрения кредита, рассмотрите вариант с поручителем или дополнительным залогом.
Для индивидуальных предпринимателей и самозанятых действуют особые правила. Вместо 2-НДФЛ предоставляют налоговую декларацию за последний отчетный период или выписку из банковского счета о движении средств. Некоторые банки требуют также копию свидетельства о регистрации ИП или уведомление о постановке на учет в качестве самозанятого.
Банки проверяют кредитную историю, но не всегда запрашивают справку из БКИ самостоятельно. Если у вас были просрочки или действующие кредиты, подготовьте выписку заранее – это поможет оценить шансы на одобрение. При наличии непогашенных долгов свыше 90 дней заявку, скорее всего, отклонят.
Дополнительные документы могут потребоваться в зависимости от условий кредитора. Например, копия трудовой книжки (заверенная работодателем) подтверждает стаж, а свидетельство о браке – семейное положение, если супруг выступает созаемщиком. Если автомобиль покупается на вторичном рынке, банк может запросить диагностическую карту или отчет об оценке.
Некоторые салоны предлагают экспресс-кредитование с минимальным пакетом документов, но такие программы обычно сопровождаются повышенной процентной ставкой или сокращенным сроком кредита. Если вы рассчитываете на выгодные условия, соберите полный комплект – это увеличит доверие банка и снизит риск отказа.
Дополнительные справки и подтверждения дохода для разных категорий заемщиков

Для наемных работников стандартный пакет документов включает справку 2-НДФЛ за последние 6 месяцев. Если зарплата выплачивается неофициально или частично «в конверте», банки могут запросить:
- Выписку с зарплатного счета за 12 месяцев (формат PDF или скан с печатью банка).
- Копию трудового договора с указанием оклада и условий оплаты.
- Справку от работодателя в свободной форме с подтверждением дохода, заверенную подписью руководителя и печатью.
При стаже на текущем месте менее 3 месяцев потребуется копия трудовой книжки или выписка из нее, а также справка с предыдущего места работы.
Индивидуальные предприниматели предоставляют налоговую декларацию за последний отчетный период (3-НДФЛ или УСН) с отметкой ИФНС. Дополнительно банки требуют:
- Выписку из ЕГРИП (срок действия – 30 дней).
- Копии договоров с крупными контрагентами (если оборот превышает 5 млн рублей в год).
- Банковские выписки по расчетному счету за 6–12 месяцев (для подтверждения стабильности доходов).
Для ИП на патенте – копия патента и квитанции об оплате. Если деятельность ведется менее года, банк может запросить бизнес-план или прогноз доходов.
Пенсионеры подтверждают доход справкой из ПФР о размере пенсии за последние 3 месяца. При наличии дополнительных источников дохода (например, сдача жилья в аренду) потребуются:
- Договор аренды с копией свидетельства о собственности.
- Выписка из банка о поступлениях на счет за 6 месяцев.
- Налоговая декларация (если доход официально декларируется).
Банки часто снижают требования к пенсионерам, но могут ограничить срок кредита возрастом заемщика на момент погашения (обычно до 70–75 лет).
Для владельцев бизнеса (ООО, АО) список документов расширяется:
- Бухгалтерская отчетность (баланс и отчет о финансовых результатах) за последние 2 года.
- Выписка из ЕГРЮЛ (срок действия – 1 месяц).
- Копии налоговых деклараций по прибыли и НДС за 4 последних квартала.
- Справка об отсутствии задолженности перед бюджетом (форма КНД 1120101).
Если бизнес молодой (менее 1 года), банк может потребовать поручительство физического лица или залог имущества.
Фрилансеры и самозанятые подтверждают доход выписками с банковских счетов или электронных кошельков (Яндекс.Деньги, Qiwi) за 12 месяцев. Дополнительно:
- Справка о постановке на учет в качестве самозанятого (для работающих по новому налоговому режиму).
- Копии актов выполненных работ или счетов-фактур за последние 6 месяцев.
- Отзывы клиентов или рекомендательные письма (для подтверждения репутации).
Банки редко одобряют автокредиты фрилансерам без стабильного дохода, поэтому рекомендуется привлекать созаемщика или предоставлять залог.
Требования к документам на автомобиль при покупке в кредит

При оформлении автокредита в салоне банк требует подтверждение юридической чистоты автомобиля. Основной документ – паспорт транспортного средства (ПТС), который должен быть оригиналом, а не дубликатом. Если ПТС утерян, продавец обязан восстановить его до заключения сделки. В документе не должно быть пометок о залоге, аресте или ограничениях регистрационных действий. Проверьте соответствие VIN-кода в ПТС с номером на кузове и шасси – расхождения станут причиной отказа в кредите.
Для новых автомобилей дилер предоставляет договор купли-продажи (ДКП) с печатью и подписью уполномоченного лица. В документе указываются точная модель, комплектация, стоимость и сроки поставки. Если автомобиль приобретается по trade-in, дополнительно потребуется акт приема-передачи старого ТС с оценкой его стоимости. Банки часто требуют копию сервисной книжки для машин с пробегом – отсутствие записей о ТО может снизить вероятность одобрения.
При покупке подержанного автомобиля проверьте наличие диагностической карты (техосмотра) с действующим сроком. Банки редко кредитуют машины старше 10 лет, а для автомобилей от 5 до 10 лет могут потребовать независимую экспертизу. Обязателен полис ОСАГО, оформленный на имя заемщика или продавца – без него кредит не выдадут. Если автомобиль ввезен из-за границы, предоставьте таможенную декларацию и документы, подтверждающие уплату пошлин.
Банки проверяют историю автомобиля через базы данных ГИБДД и реестр залогов. Запросите у продавца выписку из ЕГРН об отсутствии обременений – ее можно получить на сайте Росреестра. Для юридических лиц дополнительно потребуется свидетельство о регистрации ТС на организацию и доверенность на лицо, подписывающее договор. Убедитесь, что в ПТС достаточно свободных граф для постановки на учет – их отсутствие приведет к задержкам.
Некоторые банки требуют справку-счет от дилера или копию счета-фактуры, особенно если автомобиль приобретается по спецпредложению. Для машин с пробегом старше 3 лет может понадобиться акт оценки независимого эксперта – его стоимость обычно включается в кредит. Перед подписанием договора сверьте все данные в документах с реальными характеристиками автомобиля: цвет, мощность двигателя, год выпуска. Ошибки в одном символе могут стать основанием для отказа в регистрации.
Особенности оформления документов для индивидуальных предпринимателей и самозанятых
Банки предъявляют к ИП и самозанятым более строгие требования, чем к наемным работникам, из-за нестабильности доходов. Основной документ – налоговая декларация за последние 6–12 месяцев. Для ИП на УСН или ОСНО это форма 3-НДФЛ с отметкой ФНС, для самозанятых – выписка из приложения «Мой налог» с подтверждением доходов. Минимальный порог дохода устанавливается банком индивидуально, но обычно составляет от 30 000 до 50 000 рублей в месяц за последние полгода.
Дополнительно потребуется выписка из ЕГРИП (для ИП) или справка о регистрации в качестве самозанятого. Банки проверяют срок ведения деятельности: большинство кредиторов требуют не менее 6 месяцев официальной работы, некоторые – от 12 месяцев. Если ИП совмещает несколько систем налогообложения, необходимо предоставить декларации по каждой. Самозанятые должны подтвердить, что не имеют задолженности перед ФНС – это можно сделать через личный кабинет налогоплательщика.
Для оценки платежеспособности банки анализируют не только доходы, но и расходы. ИП на УСН «доходы минус расходы» обязаны предоставить книгу учета доходов и расходов (КУДиР) за тот же период, что и декларация. Самозанятые могут предъявить выписку из банковского счета, где отражены поступления и списания. Важно: если доходы нестабильны, банк может запросить поручителя или дополнительный залог.
| Тип налогоплательщика | Основные документы | Дополнительные требования |
|---|---|---|
| ИП на УСН (доходы) | Декларация 3-НДФЛ, выписка из ЕГРИП, паспорт | Минимальный срок деятельности – 6 месяцев |
| ИП на УСН (доходы минус расходы) | Декларация 3-НДФЛ, КУДиР, выписка из ЕГРИП | Подтверждение расходов обязательно |
| ИП на ОСНО | Декларация 3-НДФЛ, книга продаж, выписка из ЕГРИП | Требуется подтверждение уплаты НДС |
| Самозанятый | Выписка из «Моего налога», справка о регистрации, паспорт | Отсутствие задолженности по налогам |
Банки часто запрашивают справку об отсутствии задолженности перед Пенсионным фондом и ФСС. Для ИП это форма СЗВ-М и СЗВ-СТАЖ, для самозанятых – подтверждение уплаты страховых взносов (если они добровольно их платят). Если деятельность ведется менее года, некоторые банки требуют предоставить бизнес-план или прогноз доходов на ближайшие 6 месяцев. Это особенно актуально для стартапов или сезонных видов бизнеса.
Особое внимание уделяется кредитной истории. Если у ИП или самозанятого ранее были просрочки по кредитам или налогам, вероятность одобрения снижается. Банки могут запросить выписку из БКИ (бюро кредитных историй) или проверить историю через внутренние системы. В случае отказа стоит уточнить причину и исправить недочеты – например, погасить задолженность или предоставить дополнительные документы, подтверждающие финансовую устойчивость.
Для увеличения шансов на одобрение рекомендуется предоставить документы, подтверждающие стабильность бизнеса: договоры с крупными клиентами, акты выполненных работ, выписки по расчетным счетам за последние 3–6 месяцев. Если ИП или самозанятый арендует помещение для работы, можно приложить копию договора аренды. Чем больше доказательств финансовой состоятельности, тем ниже риски для банка и выше вероятность получения кредита на выгодных условиях.
Какие документы нужны при оформлении кредита с поручителем или залогом
При оформлении автокредита с поручителем банк требует пакет документов не только от заемщика, но и от лица, гарантирующего возврат долга. Основной список включает:
- Паспорт гражданина РФ (оригинал и копия всех страниц с отметками).
- Второй документ, подтверждающий личность (СНИЛС, водительское удостоверение, загранпаспорт).
- Справка о доходах по форме 2-НДФЛ или по банковскому шаблону за последние 6–12 месяцев.
- Копия трудовой книжки, заверенная работодателем, или трудовой договор с указанием должности и стажа.
- Анкета-заявление на кредит, заполненная поручителем собственноручно.
Для поручителя с неофициальным доходом банки могут запросить дополнительные документы: выписки с банковских счетов, декларации по форме 3-НДФЛ, договоры аренды недвижимости или справки о получении пенсии. Некоторые кредитные организации допускают подтверждение дохода поручителя через поручительство юридического лица – в этом случае потребуется учредительная документация компании и финансовая отчетность.
Если кредит оформляется под залог существующего автомобиля, список документов расширяется. Владельцу необходимо предоставить:
- ПТС (паспорт транспортного средства) – оригинал и копия.
- Свидетельство о регистрации ТС (СТС).
- Договор купли-продажи или справку-счет, подтверждающую легальность приобретения.
- Акт оценки автомобиля, проведенной аккредитованной банком компанией (стоимость услуги – от 1 500 до 5 000 рублей).
- Полис КАСКО на весь срок кредитования (некоторые банки требуют страховку с франшизой не более 10–15%).
- Нотариально заверенное согласие супруга/супруги на залог, если автомобиль приобретен в браке.
Банки проверяют не только юридическую чистоту залога, но и его техническое состояние. Автомобиль не должен иметь ограничений на регистрационные действия (арест, залог по другому кредиту), а его возраст и пробег должны соответствовать требованиям банка. Например, Сбербанк принимает в залог машины не старше 10 лет с пробегом до 150 000 км, ВТБ – до 15 лет и 200 000 км.
При залоге недвижимости (квартиры, дома, земельного участка) потребуется:
- Свидетельство о праве собственности или выписка из ЕГРН.
- Технический паспорт БТИ (для объектов старше 5 лет).
- Отчет об оценке недвижимости от независимого оценщика (срок действия – 6 месяцев).
- Справка об отсутствии задолженности по коммунальным платежам.
- Нотариальное согласие всех собственников на залог (если недвижимость в долевой собственности).
- Документы, подтверждающие родственные связи (свидетельство о браке, рождении), если собственниками являются члены семьи заемщика.
Банки редко принимают в залог объекты, находящиеся в аварийном состоянии, подлежащие сносу или расположенные в зонах с особыми условиями использования. Также отказывают в залоге коммерческой недвижимости, если ее рыночная стоимость ниже 150% от суммы кредита.
Для ускорения процесса оформления рекомендуется заранее подготовить электронные копии всех документов в формате PDF или JPEG (размер файла – не более 5 МБ). Некоторые банки (например, Альфа-Банк, Райффайзенбанк) позволяют загружать сканы через личный кабинет на сайте, что сокращает время рассмотрения заявки до 1–2 рабочих дней. Оригиналы документов все равно потребуется предъявить при подписании кредитного договора.
Особое внимание стоит уделить документам поручителя. Банки тщательно проверяют его платежеспособность и кредитную историю. Если у поручителя есть действующие кредиты, банк может запросить справки об остатке задолженности и графике платежей. При наличии просрочек в прошлом вероятность одобрения снижается, даже если текущий доход поручителя достаточен для покрытия обязательств. В таких случаях целесообразно привлечь второго поручителя или предложить дополнительное обеспечение.