

Таможенный союз ЕАЭС (Россия, Беларусь, Казахстан, Армения, Кыргызстан) применяет единый Таможенный тариф, утверждённый Решением Совета Евразийской экономической комиссии №54 от 16 июля 2012 года. Ставки пошлин варьируются от 0% до 30% в зависимости от кода ТН ВЭД и страны происхождения товара. Для большинства промышленных товаров действуют ставки в диапазоне 5–15%, аграрная продукция облагается пошлинами до 25%, а отдельные категории (например, алкоголь, табак) – до 30%. Импортёрам критически важно сверять коды ТН ВЭД с актуальной версией тарифа, так как ошибка в классификации может привести к доначислению пошлин на 10–50% от стоимости товара.
Россия дополнительно регулирует ставки через национальные механизмы. С 2022 года введены временные повышенные пошлины на отдельные товары (например, на импортные автомобили – до 25% вместо базовых 15–20%), а также льготные ставки для промышленных комплектующих (0–5%). Для резидентов ОЭЗ и участников инвестиционных проектов предусмотрены тарифные квоты, позволяющие снизить пошлины на 30–70% при соблюдении условий локализации производства. В 2023 году ФТС России ужесточила контроль за декларированием: доля проверок с корректировкой таможенной стоимости выросла на 18%, что увеличило риски для бизнеса.
При планировании импорта необходимо учитывать не только базовые ставки, но и преференции. Страны ЕАЭС предоставляют льготы по пошлинам для товаров из развивающихся государств (снижение на 25%) и наименее развитых стран (0%). Однако с 2024 года вступают в силу изменения в Правила определения страны происхождения, ужесточающие требования к документам (сертификаты формы А должны быть заверены электронной подписью). Экспортёрам рекомендуется заранее согласовывать происхождение товара с таможенными органами, чтобы избежать отказа в преференциях и штрафов до 1 млн рублей.
Для оптимизации налоговой нагрузки эффективны следующие инструменты:
1. Реимпорт – возврат ранее уплаченных пошлин при обратном ввозе товаров (например, после ремонта за рубежом);
2. Временный ввоз – частичное или полное освобождение от пошлин на срок до 2 лет (актуально для оборудования);
3. Тарифные квоты – снижение ставок при ввозе в пределах установленных объёмов (например, на мясо птицы – 0% в рамках квоты).
В 2023 году ФТС России расширила перечень товаров, подпадающих под временный ввоз, включив в него медицинское оборудование и IT-технику.
Ключевой риск для бизнеса – изменение ставок в одностороннем порядке. В 2023 году Россия повысила пошлины на импортные лекарства с 5% до 10%, а на электронные компоненты – с 0% до 5%. Для минимизации потерь рекомендуется:
– заключать контракты с оговоркой о пересмотре цен при изменении тарифов;
– использовать предварительное таможенное декларирование (ПТД) для фиксации ставок на момент отгрузки;
– страховать риски колебаний пошлин через специализированные полисы.
Средний срок рассмотрения ПТД в ФТС – 3 рабочих дня, что позволяет зафиксировать ставки до фактического ввоза товара.
Как найти актуальные ставки пошлин для товаров из ЕТН ВЭД
Актуальные ставки таможенных пошлин содержатся в Едином таможенном тарифе Евразийского экономического союза (ЕТТ ЕАЭС), утвержденном Решением Совета Евразийской экономической комиссии от 16.07.2012 № 54. Документ обновляется ежегодно, последняя редакция доступна на официальном сайте ЕЭК в разделе «Таможенно-тарифное регулирование». Для поиска ставки необходимо знать 10-значный код товара по Единой товарной номенклатуре внешнеэкономической деятельности (ЕТН ВЭД). Код определяется по классификатору, размещенному на портале ФТС России.
Порядок действий для проверки ставки:
- Определите код товара по ЕТН ВЭД с помощью онлайн-классификатора ФТС или обратившись в таможенный пост.
- Откройте актуальную версию ЕТТ ЕАЭС на сайте ЕЭК и найдите раздел, соответствующий первым 4 цифрам кода (группа товаров).
- Уточните ставку по полному 10-значному коду, учитывая примечания к разделам и подгруппам (например, льготы для стран СНГ или временные изменения).
- Проверьте наличие дополнительных платежей: акцизов, НДС (20% для большинства товаров, 10% для отдельных категорий), антидемпинговых пошлин.
Для оперативного уточнения ставок используйте информационные системы таможенных органов: «ТН ВЭД-онлайн» ФТС России или сервис «ЕТТ ЕАЭС» на портале ЕЭК. В этих системах можно ввести код товара и получить действующую ставку с учетом всех изменений. При импорте товаров из развивающихся стран (список утвержден Решением Коллегии ЕЭК от 14.05.2019 № 80) применяются преференциальные ставки – 75% от базовой, для наименее развитых – 0%.
Разница между базовыми и преференциальными ставками таможенных пошлин

Базовые ставки таможенных пошлин применяются ко всем товарам, ввозимым на территорию Евразийского экономического союза (ЕАЭС), независимо от страны происхождения. Они устанавливаются Единым таможенным тарифом (ЕТТ) и варьируются в зависимости от кода ТН ВЭД. Например, для легковых автомобилей с объемом двигателя свыше 3000 см³ базовая ставка составляет 25% от таможенной стоимости, но не менее 3,5 евро за 1 см³. Эти ставки не учитывают торговые соглашения или льготы, действуя как универсальный инструмент регулирования импорта.
Преференциальные ставки – это сниженные или нулевые пошлины, применяемые к товарам из стран, с которыми у ЕАЭС заключены соглашения о свободной торговле или режиме наибольшего благоприятствования (РНБ). Например, для товаров из Вьетнама, входящего в зону свободной торговли с ЕАЭС, пошлины на многие позиции снижены на 50–100%. Чтобы воспользоваться преференцией, импортер обязан предоставить сертификат происхождения формы СТ-1 или аналогичный документ, подтверждающий соответствие товара критериям соглашения.
Ключевое отличие заключается в механизме применения: базовые ставки действуют по умолчанию, а преференциальные требуют документального подтверждения. Ошибка в оформлении сертификата происхождения автоматически переводит товар под базовую ставку, что может увеличить расходы на 10–30%. Для минимизации рисков рекомендуется проверять актуальность торговых соглашений через портал Евразийской экономической комиссии (ЕЭК) и консультироваться с таможенными брокерами до подачи декларации.
Преференциальные ставки не распространяются на товары, подпадающие под антидемпинговые или компенсационные меры. Например, на стальные трубы из Китая действует дополнительная пошлина в 19,9%, даже если товар соответствует критериям РНБ. При планировании импорта необходимо сверять коды ТН ВЭД с перечнем товаров, подлежащих специальным защитным мерам, опубликованным на сайте ФТС России.
Порядок расчета таможенной пошлины для физических и юридических лиц
Для физических лиц расчет таможенной пошлины зависит от стоимости, веса и категории товара. При ввозе товаров стоимостью до 200 евро и весом до 31 кг пошлина не взимается. Если стоимость превышает 200 евро или вес – 31 кг, применяется ставка 30% от суммы превышения, но не менее 4 евро за 1 кг. Для алкоголя и табака действуют фиксированные ставки: например, 10 евро за 1 литр крепких спиртных напитков или 0,6 евро за 1 сигарету. Декларирование обязательно при превышении лимитов.
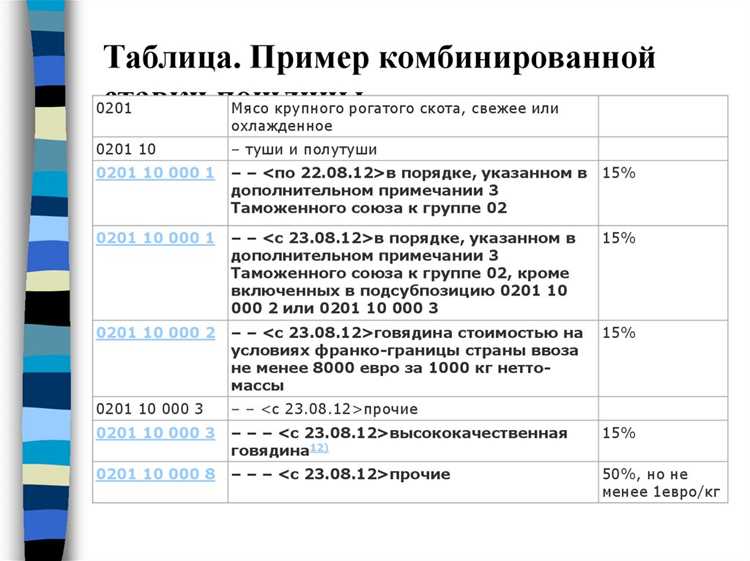
Юридические лица рассчитывают пошлину по Единому таможенному тарифу ЕАЭС, где ставки зависят от кода ТН ВЭД. Например, для электроники (код 8517) базовая ставка составляет 0%, но для отдельных компонентов может достигать 10–15%. При импорте товаров из стран, не входящих в ЕАЭС, применяются адвалорные (процент от таможенной стоимости), специфические (фиксированная сумма за единицу) или комбинированные ставки. Таможенная стоимость определяется по методу 1 (по цене сделки) или альтернативным методам при отсутствии документов.
При расчете учитываются дополнительные платежи: НДС (20% для большинства товаров, 10% для продовольствия и детских товаров) и акцизы (например, 523 рубля за 1 литр бензина с октановым числом свыше 80). Для юридических лиц предусмотрены льготы: снижение ставок до 0% при ввозе оборудования для инвестиционных проектов или товаров в рамках соглашений о свободной торговле (например, с Вьетнамом или Сербией). Декларант обязан предоставить инвойс, контракт и сертификаты соответствия.
Ошибки в расчетах приводят к штрафам: до 200% от неуплаченной суммы для юридических лиц и до 5-кратного размера пошлины для физических. Для проверки ставок используйте официальный классификатор ТН ВЭД на сайте ЕЭК или сервис ФТС России. При спорных ситуациях рекомендуется заранее получать предварительное решение по классификации товара, чтобы избежать доначислений.
Особенности применения пошлин при ввозе товаров из стран СНГ и дальнего зарубежья
Ввоз товаров из стран СНГ регулируется Соглашением о свободной торговле от 18.10.2011, предусматривающим нулевые ставки ввозных пошлин для большинства товаров при условии подтверждения происхождения (сертификат формы СТ-1). Исключения составляют товары, включённые в перечень изъятий (например, алкоголь, табак, нефтепродукты), где применяются ставки Единого таможенного тарифа (ЕТТ) Таможенного союза. Для стран дальнего зарубежья действуют базовые ставки ЕТТ, дифференцированные по кодам ТН ВЭД: от 0% (книги, лекарства) до 20% и выше (легковые автомобили, электроника). При ввозе из развивающихся стран (список ООН) применяются преференциальные ставки – 75% от базовой, а из наименее развитых – 0%.
Ключевые различия в применении пошлин представлены в таблице:
| Параметр | Страны СНГ | Страны дальнего зарубежья |
|---|---|---|
| Базовая ставка | 0% (с сертификатом СТ-1) | Ставки ЕТТ (0–20%+) |
| Преференции | Не применяются | 75% от ЕТТ (развивающиеся), 0% (наименее развитые) |
| Документы | Сертификат СТ-1, инвойс, контракт | Декларация о происхождении (форма А), инвойс, контракт |
| Особые условия | Перечень изъятий (алкоголь, табак – ставки ЕТТ) | Антидемпинговые пошлины (например, на сталь из Китая – до 47,6%) |
При ввозе из СНГ проверяйте актуальность сертификата СТ-1 – он выдаётся уполномоченными органами страны-экспортёра и действует 12 месяцев. Для дальнего зарубежья критически важно правильно определить код ТН ВЭД: ошибка в классификации ведёт к доначислению пошлин и штрафам до 200% от недоимки. Используйте электронный сервис ФТС России «Тариф» для расчёта ставок и сверки кодов.
Какие документы подтверждают право на льготные ставки пошлин
Льготные ставки таможенных пошлин применяются при наличии документов, прямо указанных в Таможенном кодексе ЕАЭС и национальных нормативных актах. Основной перечень включает:
- Сертификат происхождения товара (форма СТ-1 для стран СНГ, форма А для развивающихся стран) – подтверждает страну происхождения и дает право на преференции по соглашениям о свободной торговле.
- Декларация о происхождении товара (для товаров стоимостью до 5 000 евро) – упрощенная форма, заполняемая экспортером или производителем.
- Свидетельство о включении в реестр уполномоченных экономических операторов (УЭО) – предоставляет льготы по уплате пошлин при соблюдении условий программы.
Для товаров, ввозимых в рамках инвестиционных проектов, требуется соглашение о защите и поощрении капиталовложений, зарегистрированное в Минэкономразвития России. Документ должен содержать четкое обоснование применения льготной ставки, включая коды ТН ВЭД и объемы поставок. При отсутствии регистрации соглашения таможня вправе отказать в льготе и начислить пошлину по базовой ставке.
При ввозе гуманитарной помощи или товаров для личного пользования действуют отдельные требования. В первом случае обязателен акт о гуманитарной помощи, утвержденный Минпромторгом или МЧС, с указанием получателя и целевого назначения груза. Для физических лиц – паспорт и документы, подтверждающие право на льготу (например, удостоверение участника боевых действий для освобождения от пошлин на автомобили). Без этих документов таможня применяет стандартные ставки.
Особое внимание уделяется документам для временного ввоза и реимпорта. Для временного ввоза требуется таможенная декларация с отметкой о режиме временного ввоза и договор аренды или лизинга, если товар ввозится на срок свыше 2 лет. При реимпорте – доказательства вывоза товара за пределы ЕАЭС (экспортная декларация, транспортные документы) и акт о состоянии товара, подтверждающий отсутствие изменений, кроме естественного износа. Ошибки в оформлении ведут к доначислению пошлин и штрафам.
Изменения в ставках таможенных пошлин за последние 3 года: что нужно знать импортерам

С 2021 года Евразийская экономическая комиссия (ЕЭК) внесла более 50 корректировок в Единый таможенный тариф ЕАЭС, затронувших ключевые товарные группы. Наиболее значимые изменения коснулись электроники (коды ТН ВЭД 85), где пошлины на отдельные компоненты выросли с 0% до 5–10% (например, микросхемы для смартфонов), и сельхозпродукции (коды 07–24), где ставки на импортное мясо птицы повышены до 37,5% от таможенной стоимости. В 2023 году введены временные пошлины на металлопрокат (код 72) – до 25% для защиты отечественных производителей. Импортерам рекомендуется проверять актуальные ставки через сервис «Тариф ЕАЭС» на сайте ЕЭК не реже раза в квартал, так как изменения вступают в силу через 30 дней после публикации.
В ответ на санкционное давление Россия с 2022 года применяет национальные изъятия из Единого тарифа, снижая или обнуляя пошлины для критически важных товаров. Например, с марта 2022 года отменены ввозные пошлины на лекарства (код 30) и медицинское оборудование (код 90), а с января 2023 – на запчасти для сельхозтехники (код 84). Одновременно введены повышенные ставки на товары из недружественных стран: пошлина на легковые автомобили (код 87) выросла до 35% (но не менее 5 евро за 1 см³ объема двигателя). Для минимизации рисков импортерам следует согласовывать контракты с учетом возможных корректировок и использовать механизм предварительного таможенного декларирования, позволяющий зафиксировать ставку на дату подачи декларации.
Как оспорить размер таможенной пошлины при несогласии с решением таможни
Первый шаг – подача жалобы в таможенный орган, принявший решение. Срок обжалования – 3 месяца с даты получения уведомления о размере пошлины. Жалоба составляется в письменной форме и должна содержать:
- наименование таможенного органа;
- данные заявителя (ИНН, ОГРН, адрес);
- номер и дату решения о начислении пошлины;
- обоснование несогласия с расчетом (например, неверная классификация товара по ТН ВЭД, ошибка в таможенной стоимости);
- требование о пересмотре решения.
К жалобе прилагаются копии документов, подтверждающих позицию заявителя: контракты, инвойсы, сертификаты происхождения, экспертные заключения. Таможня обязана рассмотреть обращение в течение 30 дней (ст. 48 Таможенного кодекса ЕАЭС).
Если жалоба отклонена или оставлена без ответа, следующий этап – обращение в вышестоящий таможенный орган (например, региональное таможенное управление) или в суд. Судебный порядок регулируется главой 21 Кодекса административного судопроизводства РФ. Иск подается в арбитражный суд по месту нахождения таможни в течение 3 месяцев с даты получения отказа. Госпошлина за рассмотрение иска составляет 3 000 рублей для юридических лиц и 300 рублей для физических (ст. 333.21 НК РФ).
Для повышения шансов на успех рекомендуется привлечь независимого эксперта для оценки правильности классификации товара по ТН ВЭД или расчета таможенной стоимости. Например, при спорной классификации товара под кодом 8517.12.000 (телефоны для сотовых сетей) вместо 8517.62.000 (части для телефонов) разница в ставке пошлины может достигать 15%. В судебной практике часто встречаются случаи отмены решений таможни при доказанной ошибке в определении кода ТН ВЭД (например, Постановление Арбитражного суда Московского округа от 12.03.2023 № Ф05-2345/2023).


